日銀10月会合では基調的物価の表現を引き上げ
9月までは「消費者物価の基調的な上昇率は、徐々に高まっていくと予想され、2026年度後半から2027年 度にかけて「物価安定の目標」と概ね整合的な水準となる(注1)」としていたところ、10月には「基調的な物価上昇率が2%の「物価安定の目標」と概ね整合的な水準となった(注2)」とした。これまで予告していた「2026年度後半から 2027年度」の最も早い段階で、見通しを実現した形だ。植田総裁も「一つの節目」と表現した(注3)。
一方で、将来も基調的物価が安定的に2%程度で推移するかは確信がもてておらず、これから1、2年かけて予想物価上昇率や賃上げ率、価格転嫁の状況などを確認しいくとの姿勢が示された。
何のための利上げなのか?
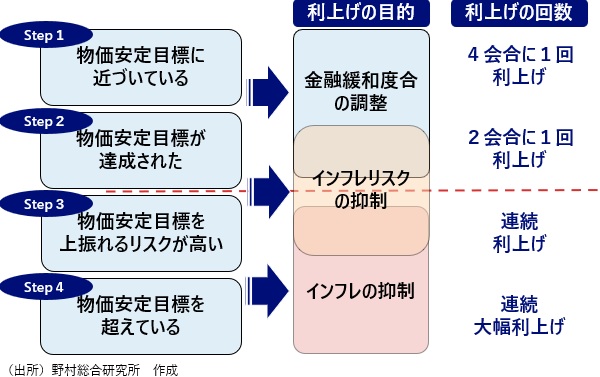
植田総裁は前回の記者会見(注4)において、連続利上げや大幅な利上げを決定するか否かは、物価が目標を超えて大幅に上がっていくリスクが高いか、既に目標を超えているかといったことに依存すると発言した。すなわち、将来、インフレの上振れリスクが高まった場合や、基調的物価が2%を大きく上回っていく場合には、利上げの目的が変化し、そのペースも速まる可能性がある(図表1のStep3やStep4)。そして、日銀としてはそうした状況を避けるべく、当面利上げを継続すべきとの方針を示している(注5)。
インフレリスクの抑制は重要だが説明に課題
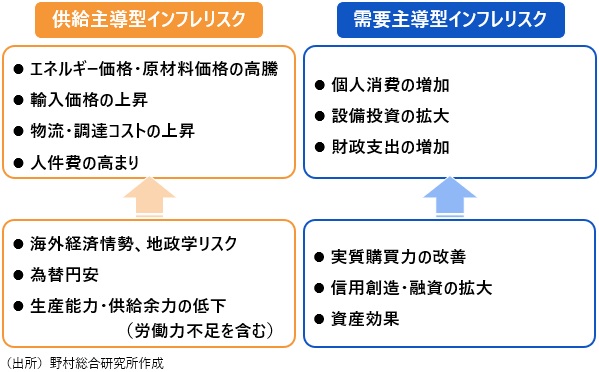
これらのインフレリスクに対して、日銀はどのような政策をとりうるのだろうか。金融政策は、供給主導型のインフレリスクには基本的に効果がなく、需要主導型のインフレリスクに働きかける政策である(注6)。したがって、現在予定されている利上げの目的は、金利を景気に対して中立的な水準まで引き上げることで現在の「緩和的な金融環境」を調整し、「信用創造・融資の拡大による投資増加」や「資産効果による消費増加」といった需要を、増やしすぎないように調整していくことだといえる。実際、総裁も記者会見において、金利を中立的なところまで引き上げていくと説明している(注7)。
しかし、日銀は同時に、今回の展望レポートでも「経済・物価・金融情勢に応じて政策金利を引き上げていくことは、物価上昇圧力を和らげ、個人消費を下支えする方向に作用する」という説明を展開している。利上げによって物価上昇圧力を和らげるとは、すなわち、中立的な金利を超えて、引き締め的な金融環境とし、需要を抑制することを意味する。
こうした説明の不統一は、日銀内でどこまで「金融緩和の度合いを調整」すべきか、という点について、統一見解が持たれていないことを表しているように見える。経済情勢が変化していく局面において、審議委員や日銀のスタッフの間で様々な異なる意見が示されること自体は健全な姿だし、金融政策決定会合が多数決で決定される以上、最終的に審議委員間で意見が統一される必要もないが、なぜ利上げをするのか、どこまで利上げするのか、という根本的な問いについて、総裁記者会見や展望レポートの情報発信が与えるインパクトは大きい。
次回の会合以降の利上げの際に国民が納得できる説明ができるかは、日銀のヒアリング力とコミュニケーション力にかかっている。来年度の春闘に向けて、企業がどのような賃金設定行動をとるのか、また、それと併せて、価格転嫁についてどのような方針を持っているのか。短観に加え、支店網を最大限活用したマイクロ情報の収集と分析が必要だ。また、その発信の際に、いったいどのような効果を狙って利上げを行うのか、どのようなルートを経て国民の福利厚生の向上につながるのか、わかりやすく説明できるかどうかが肝となる。
筆者としては、利上げが過度に需要を抑制してしまうリスクがあることに、引き続き配慮が必要だと考えている。日銀の主な意見や総裁記者会見では、利上げの企業への影響に焦点が当てられていたが、特に足もとでは家計消費が弱いことを踏まえると、消費の金利感応度の分析も等しく重要である。消費が日銀の想定通りに回復してこないリスクが改めて認識された場合には、金利の中立的な水準への到達を待たずに利上げを停止する可能性も残るのではないかと考える。
(注1)日本銀行「金融市場調節方針の変更について」(2026年9月18日)
(注2)日本銀行「経済・物価情勢の展望(10月、基本的見解)」(2026年10月30日)
(注3)日本銀行「総裁記者会見」(2026年11月2日)
(注4)日本銀行「総裁記者会見」(2026年9月24日)
(注5)注viiと同一出所。 「私どもの方針としては、そういうことを避けるように、現在からよく考えて、基調物価でいえば、2[%]をはっきり超えているという状態では、今ないとみていますけれども、今後もそういうことはないように前もって pre-emptive にいろいろな調整をしていく、そういうことで結果として、場合によっては経済あるいはマーケットに不測の事態を発生させるような大幅な利上げ等に追い込まれる可能性も減らすことができるというふうに思っております。」
(注6)供給主導型のインフレリスクに効果があるとすれば、利上げによって円安の進行が抑制された場合である。
(注7)注iiiと同一出所
「政策金利を調整して、政策金利ないし金融環境をニュートラルなところへ近づけていきたい」
プロフィール
-
石川 純子のポートレート 石川 純子
金融イノベーション研究部
大学卒業後、日本銀行で米英や新興国の金融経済やマクロ政策に関する調査と日銀自身による政策決定に資する資料作成に携わった後、米国コロンビア大学大学院で公共政策学の修士を取得。NRIに入社後はこうした経験と知見を活かしつつ、金融環境が激変する下での中央銀行や監督当局による政策対応やデジタル通貨の運営を考える「金融市場パネル」や「通貨と銀行の将来を考える研究会」の企画・運営に順次携わるほか、専門的知見を有する英国・欧州に重点を置きながら、マクロ政策運営について意見を発信。サステイナブル金融についても、主として政策や規制の面から課題や対応に関する調査へとスコープを拡大中。
※組織名、職名は現在と異なる場合があります。