はじめに
2026年11月13日、米国の証券取引委員会(SEC)は、上場会社等SEC登録会社が、株主向けの委任状説明書(proxy statement)や日本の有価証券報告書に相当する年次報告書(様式10-K)等への掲載を求められる役員報酬に関する情報の開示内容を原則主義的なものへ改めるとともに、開示負担の軽減を図る規則改正を提案した(注1)。この提案は、ポール・アトキンス委員長が推進している、新規株式公開(IPO)促進する狙いから情報開示制度を簡素化して会社の負担を軽減しようとする制度改革の一環を成すものである。
役員報酬開示規制の現状
年次報告書等における役員報酬に関する情報開示の内容は、SECへの提出書類に記載すべき非財務情報の内容を規定するSEC規則レギュレーションS-Kの項目(Item )402(経営者報酬・取締役報酬)に詳しく定められている。
項目402で定められている現行の役員報酬開示制度の概要は次の通りである(注2)。
第一に、主要執行役員(principal executive officer、つまりCEO)、主要財務担当役員(principal financial officer、つまりCFO)、CEO及びCFOを除く執行役員のうち報酬額上位3名の計5名の個人別報酬額の開示が求められる。
具体的には、報酬要約表において、過去3事業年度の開示対象執行役員の個人別の報酬を俸給、賞与、株式報酬、ストック・オプション、非エクイティ・インセンティブ・プラン報酬、年金価値・非適格繰延報酬運用益の変動、役員の地位に伴う特典などその他すべての報酬に区分して開示することが求められる。
また、株式報酬やストック・オプションといったエクイティ・インセンティブ・プラン及び非エクイティ・インセンティブ・プランに基づく将来の予想受取額、年末時点での株式報酬残高、ストック・オプションの行使状況等についても表形式での開示が求められる。
第二に、取締役の報酬については、報酬要約表において個人別の報酬総額を開示するとともに、報酬要約表での詳細な開示の対象とならない取締役に関して、開示対象となる執行役員に求められるのと同じ内容を別表である取締役報酬表で個人別に開示することが求められる。
第三に、会社の報酬政策の目的や金銭報酬と非金銭報酬の配分など報酬計画の設計と説明する「報酬についての議論と分析(Compensation Discussion & Analysis: CD&A)」の開示が求められる。これについては、業績指標と報酬との関係や報酬決定の手続きや執行役員の関与のあり方についても説明することが望ましいものとされるなど、開示すべき事項及び開示することが望ましいとされる事項が詳細に列挙されている。
第四に、経営者報酬と従業員給与の比率(ペイレシオ)の開示が求められる。
項目402で定められている現行の役員報酬開示制度の概要は次の通りである(注2)。
第一に、主要執行役員(principal executive officer、つまりCEO)、主要財務担当役員(principal financial officer、つまりCFO)、CEO及びCFOを除く執行役員のうち報酬額上位3名の計5名の個人別報酬額の開示が求められる。
具体的には、報酬要約表において、過去3事業年度の開示対象執行役員の個人別の報酬を俸給、賞与、株式報酬、ストック・オプション、非エクイティ・インセンティブ・プラン報酬、年金価値・非適格繰延報酬運用益の変動、役員の地位に伴う特典などその他すべての報酬に区分して開示することが求められる。
また、株式報酬やストック・オプションといったエクイティ・インセンティブ・プラン及び非エクイティ・インセンティブ・プランに基づく将来の予想受取額、年末時点での株式報酬残高、ストック・オプションの行使状況等についても表形式での開示が求められる。
第二に、取締役の報酬については、報酬要約表において個人別の報酬総額を開示するとともに、報酬要約表での詳細な開示の対象とならない取締役に関して、開示対象となる執行役員に求められるのと同じ内容を別表である取締役報酬表で個人別に開示することが求められる。
第三に、会社の報酬政策の目的や金銭報酬と非金銭報酬の配分など報酬計画の設計と説明する「報酬についての議論と分析(Compensation Discussion & Analysis: CD&A)」の開示が求められる。これについては、業績指標と報酬との関係や報酬決定の手続きや執行役員の関与のあり方についても説明することが望ましいものとされるなど、開示すべき事項及び開示することが望ましいとされる事項が詳細に列挙されている。
第四に、経営者報酬と従業員給与の比率(ペイレシオ)の開示が求められる。
規則改正案の内容 ~執行役員の個人別報酬開示~
今回公表されたSECの規則改正案の最大の特徴は、過去20年以上にわたって続いてきた役員報酬開示制度の拡充路線からの転換を明確に打ち出した点にある。改正案の概要は、次の通りである。
第一に、執行役員のうち個人別報酬額の開示を求められる者をCEOとCFOの2人に限定する。その上で、執行役員の個人別報酬額開示に係る報酬要約表、インセンティブ・プランに基づく将来の予想受取額の表、年末時点での株式報酬残高の表、ストック・オプションの行使状況の表を廃止し、それらに代わるものとして、付与報酬額表(Granted Compensation Table)、株式報酬現況表(Status of Equity Awards Table)、獲得報酬額表(Earned Compensation Table)という3つの表の作成・開示を新たに求めることとする。
SECは具体的な例を示して新たな仕組みを説明している。例えば、2027年7月1日にCEOに対して3万株のリストリクテッド・ストック(譲渡制限付株式)が1株10ドルで付与され、2030年までの3年間に毎年1万株ずつ譲渡制限が解除されるというケースを想定する。
この場合、まず2027年の付与報酬額表において30万ドルの株式報酬が付与されたという開示、株式報酬現況表において3万株の報酬が付与されたが、権利確定済みは0株であるという開示が行われる。2028年には、株式報酬現況表において3万株の報酬が付与され、1万株の権利が確定したという開示、獲得報酬額表において10万ドルの報酬を獲得したという開示が行われる。2029年には、株式報酬現況表において3万株の報酬が付与され、2万株の権利が確定したという開示、獲得報酬額表において10万ドルの報酬を獲得したという開示が、2030年には、株式報酬現況表において3万株の報酬が付与され、3万株の権利が確定したという開示、獲得報酬額表において10万ドルの報酬を獲得したという開示が行われることになる(図表参照)。
他方、付与報酬額表では、当年度に付与された俸給、現金賞与を含む非エクイティ報酬及びエクイティ報酬の想定価値が開示される。そして付与報酬額表と獲得報酬額表を橋渡しするものとして株式報酬現況表が開示されることになる。
また、「その他の報酬」としての開示が求められる役員の地位に伴う特典(perquisites)については、開示が必要となる総額の下限を現在の1万ドルから15万ドルに引き上げるとともに、内国歳入法132条(a)項(4)に基づいて課税収入から除外されるフリンジ・ベネフィットに該当する特典は、開示対象となる特典の総額に算入しないものとする。また、開示すべき特典に該当するかどうかの判断基準を示すSECの解釈を改訂し、会社による裁量の幅を拡げる。
第一に、執行役員のうち個人別報酬額の開示を求められる者をCEOとCFOの2人に限定する。その上で、執行役員の個人別報酬額開示に係る報酬要約表、インセンティブ・プランに基づく将来の予想受取額の表、年末時点での株式報酬残高の表、ストック・オプションの行使状況の表を廃止し、それらに代わるものとして、付与報酬額表(Granted Compensation Table)、株式報酬現況表(Status of Equity Awards Table)、獲得報酬額表(Earned Compensation Table)という3つの表の作成・開示を新たに求めることとする。
SECは具体的な例を示して新たな仕組みを説明している。例えば、2027年7月1日にCEOに対して3万株のリストリクテッド・ストック(譲渡制限付株式)が1株10ドルで付与され、2030年までの3年間に毎年1万株ずつ譲渡制限が解除されるというケースを想定する。
この場合、まず2027年の付与報酬額表において30万ドルの株式報酬が付与されたという開示、株式報酬現況表において3万株の報酬が付与されたが、権利確定済みは0株であるという開示が行われる。2028年には、株式報酬現況表において3万株の報酬が付与され、1万株の権利が確定したという開示、獲得報酬額表において10万ドルの報酬を獲得したという開示が行われる。2029年には、株式報酬現況表において3万株の報酬が付与され、2万株の権利が確定したという開示、獲得報酬額表において10万ドルの報酬を獲得したという開示が、2030年には、株式報酬現況表において3万株の報酬が付与され、3万株の権利が確定したという開示、獲得報酬額表において10万ドルの報酬を獲得したという開示が行われることになる(図表参照)。
図表 SECが示した新たな表形式による開示の具体例
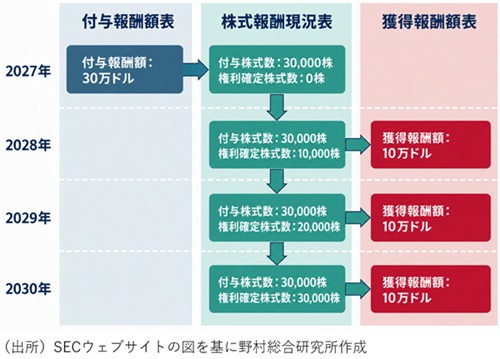
なお、この具体例では、それぞれの表の機能を分かりやすく示す観点から、リストリクテッド・ストックの付与1件だけの開示が行われているが、実際には、獲得報酬額表では俸給、現金賞与を含む非エクイティ報酬、株式報酬、退職金や年金への会社拠出、役員の地位に伴う特典などその他の報酬等、個人別報酬額開示の対象となる執行役員が当年度に獲得したすべての報酬が表示されることになる。他方、付与報酬額表では、当年度に付与された俸給、現金賞与を含む非エクイティ報酬及びエクイティ報酬の想定価値が開示される。そして付与報酬額表と獲得報酬額表を橋渡しするものとして株式報酬現況表が開示されることになる。
また、「その他の報酬」としての開示が求められる役員の地位に伴う特典(perquisites)については、開示が必要となる総額の下限を現在の1万ドルから15万ドルに引き上げるとともに、内国歳入法132条(a)項(4)に基づいて課税収入から除外されるフリンジ・ベネフィットに該当する特典は、開示対象となる特典の総額に算入しないものとする。また、開示すべき特典に該当するかどうかの判断基準を示すSECの解釈を改訂し、会社による裁量の幅を拡げる。
規則改正案の内容 ~その他の情報開示~
第二に、取締役の報酬については、従来通りその内容や金額を個人別に開示することが求められるが、開示の詳細に関する指示を改正し、原則主義(principle-based approach)の観点に立った開示を求めることとする。
第三に、CD&Aの内容を原則主義の観点に立ちながら整理し、簡素化する。規則改正後のCD&Aにおいては、①会社の経営戦略と関連づけた報酬計画の目的、②報酬の重要な要素(material element)とそれらの金額の決定方法、③株主総会での役員報酬の妥当性をめぐる投票(Say on Pay vote)の直近の結果が報酬をめぐる方針や報酬内容の決定にあたって考慮されたかどうか、考慮された場合にはどのように方針や決定に影響したか、という3つの事項について説明することが求められる。他方、現行規則で列挙されている開示すべき事項や開示することが望ましいとされる事項の記述は廃止される。
このほか、規則改正案には、従来求められてきた経営支配権が変動した場合に想定される報酬支払いに関する定量的な開示や会社が買収された場合に役員に提供される、いわゆるゴールデン・パラシュートに関する開示などを原則主義的で簡素な内容に改めることなどが盛り込まれている。また、世界金融危機後の2010年に制定されたドッド=フランク法953条(a)項で求められることになった役員報酬と会社の業績との関係の開示の内容や同法954条で求められることになった既に支払われたインセンティブ報酬の回収(クローバック)に関する開示の内容を簡素化することも提案されている。
第三に、CD&Aの内容を原則主義の観点に立ちながら整理し、簡素化する。規則改正後のCD&Aにおいては、①会社の経営戦略と関連づけた報酬計画の目的、②報酬の重要な要素(material element)とそれらの金額の決定方法、③株主総会での役員報酬の妥当性をめぐる投票(Say on Pay vote)の直近の結果が報酬をめぐる方針や報酬内容の決定にあたって考慮されたかどうか、考慮された場合にはどのように方針や決定に影響したか、という3つの事項について説明することが求められる。他方、現行規則で列挙されている開示すべき事項や開示することが望ましいとされる事項の記述は廃止される。
このほか、規則改正案には、従来求められてきた経営支配権が変動した場合に想定される報酬支払いに関する定量的な開示や会社が買収された場合に役員に提供される、いわゆるゴールデン・パラシュートに関する開示などを原則主義的で簡素な内容に改めることなどが盛り込まれている。また、世界金融危機後の2010年に制定されたドッド=フランク法953条(a)項で求められることになった役員報酬と会社の業績との関係の開示の内容や同法954条で求められることになった既に支払われたインセンティブ報酬の回収(クローバック)に関する開示の内容を簡素化することも提案されている。
規則改正案の意義
2025年の第二期トランプ政権発足を受けて就任したアトキンスSEC委員長は、より多くの会社が株式を上場し、公開市場に居続けるようインセンティブを与えるべきだと主張し、トランプ大統領のスローガンである「アメリカを再び偉大に(Make America Great Again: MAGA)」をもじった「IPOを再び偉大に(Make IPOs Great Again)」という文句を掲げた情報開示制度見直しを進めてきた(注3)。
アトキンス委員長の基本姿勢は、投資家の投資判断に真に重要な情報(material information)の開示だけを求めることで、上場会社等の規制遵守負担を軽減するというものである。今回の役員報酬開示の見直し提案は、その延長線上にあり、2001年のエンロン事件後の制度改革や2008年の世界金融危機後の制度改革といった、これまでのより詳細で定量的な開示を追加的に要求するという役員報酬開示規制の流れを大きく転換しようとするものだと言える。
この歴史的とも言えるSECの提案は、上場会社や企業法務の実務家等には概ね好意的に受け止められる一方、機関投資家等の間ではコーポレートガバナンスを後退させるという懸念もみられるようである。SECが2025年6月に開催した役員報酬開示ラウンドテーブルでは、企業側からは複雑な開示制度の簡素化を求める意見が多く示された一方、機関投資家側からは、報酬額と業績の関連性や報酬決定プロセスの透明性を損なうべきではないとの意見が相次いだ。今回の提案をめぐる評価が分かれている背景には、このような立場の違いがあると考えられる。
アトキンス委員長の基本姿勢は、投資家の投資判断に真に重要な情報(material information)の開示だけを求めることで、上場会社等の規制遵守負担を軽減するというものである。今回の役員報酬開示の見直し提案は、その延長線上にあり、2001年のエンロン事件後の制度改革や2008年の世界金融危機後の制度改革といった、これまでのより詳細で定量的な開示を追加的に要求するという役員報酬開示規制の流れを大きく転換しようとするものだと言える。
この歴史的とも言えるSECの提案は、上場会社や企業法務の実務家等には概ね好意的に受け止められる一方、機関投資家等の間ではコーポレートガバナンスを後退させるという懸念もみられるようである。SECが2025年6月に開催した役員報酬開示ラウンドテーブルでは、企業側からは複雑な開示制度の簡素化を求める意見が多く示された一方、機関投資家側からは、報酬額と業績の関連性や報酬決定プロセスの透明性を損なうべきではないとの意見が相次いだ。今回の提案をめぐる評価が分かれている背景には、このような立場の違いがあると考えられる。
今後の展望
今後、60日間のパブリック・コメントの募集が行われた後、規則改正を行うかどうかの最終的な判断がSECによって下されることになるが、11月の中間選挙で与党共和党が大敗したといった事情もあり、改正の帰趨は予断を許さない。
そもそもアトキンス委員長が掲げる情報開示制度の見直しが全体として上場会社や市場関係者の強い支持を得ているとは言えないことも見逃せない。今回の提案と同様に、アトキンス委員長の開示制度改革の一環として大きな反響を呼んだ2026年5月の四半期報告書を任意化する規則改正提案についてみると、これまでに寄せられた21.5万件に上るパブリック・コメントの99.7%が改正に反対するものであり、株式発行会社やその経営者でも改正を支持するものは5.8%、一般的に規制緩和を歓迎する傾向の強い業界団体・経済団体でも賛成するコメントは41.7%にとどまった(注4)。
四半期報告書の任意化が、単なる情報開示の後退と見られかねない提案であったのに対し、今回の役員報酬開示規制の見直しは、冗長で分かりにくいとか会社の負担が重過ぎるといった批判も多かった内容を整理し、簡素で分かりやすい形に変えようとするものだという違いもある。とはいえ、経営者の高額報酬に対する批判が絶えない中で、個別報酬開示の対象となる執行役員の数を原則5名から2名に減らすといった内容は、コーポレートガバナンスの大幅な後退につながるものとみられる可能性も高い。
今回の提案が最終的にどのような形で実現するかはなお不透明である。しかし、提案の意義は、個々の開示項目の見直し自体以上に、米国の情報開示制度が長年追求してきた「より多くの情報の開示を」という発想を再考し、「投資家にとって真に重要な情報とは何か」という原点に立ち返ろうとしている点にあると言えるだろう。
そもそもアトキンス委員長が掲げる情報開示制度の見直しが全体として上場会社や市場関係者の強い支持を得ているとは言えないことも見逃せない。今回の提案と同様に、アトキンス委員長の開示制度改革の一環として大きな反響を呼んだ2026年5月の四半期報告書を任意化する規則改正提案についてみると、これまでに寄せられた21.5万件に上るパブリック・コメントの99.7%が改正に反対するものであり、株式発行会社やその経営者でも改正を支持するものは5.8%、一般的に規制緩和を歓迎する傾向の強い業界団体・経済団体でも賛成するコメントは41.7%にとどまった(注4)。
四半期報告書の任意化が、単なる情報開示の後退と見られかねない提案であったのに対し、今回の役員報酬開示規制の見直しは、冗長で分かりにくいとか会社の負担が重過ぎるといった批判も多かった内容を整理し、簡素で分かりやすい形に変えようとするものだという違いもある。とはいえ、経営者の高額報酬に対する批判が絶えない中で、個別報酬開示の対象となる執行役員の数を原則5名から2名に減らすといった内容は、コーポレートガバナンスの大幅な後退につながるものとみられる可能性も高い。
今回の提案が最終的にどのような形で実現するかはなお不透明である。しかし、提案の意義は、個々の開示項目の見直し自体以上に、米国の情報開示制度が長年追求してきた「より多くの情報の開示を」という発想を再考し、「投資家にとって真に重要な情報とは何か」という原点に立ち返ろうとしている点にあると言えるだろう。
(注1)SEC, Release No. 33-11455; 34-106873; IC-36385, Executive Compensation Disclosure Reform, November 13, 2026.
(注2)詳しくは、EY弁護士法人『日本及び諸外国における役員報酬に係る法人税制及び関係法令等に関する調査報告書』(令和6年度産業経済研究委託調査事業)41~45頁参照。
(注3)当コラム「四半期開示義務を撤廃する米国SECの規則改正案」(2026年5月8日)参照
(注4)当コラム「米国SECの新たな情報開示制度見直し提案」(2026年5月22日)参照
プロフィール
-
大崎 貞和のポートレート 大崎 貞和
未来創発センター
1986年に野村総合研究所入社後、1987年以降、経済調査部資本市場研究室、資本市場研究部等で内外資本市場動向の調査研究に従事。 政府審議会委員等の公職を務めた経験を有し、現在は大学でも教育研究活動にも携わるほか、日本証券業協会の自主規制機関としての活動にも参画している。
※組織名、職名は現在と異なる場合があります。